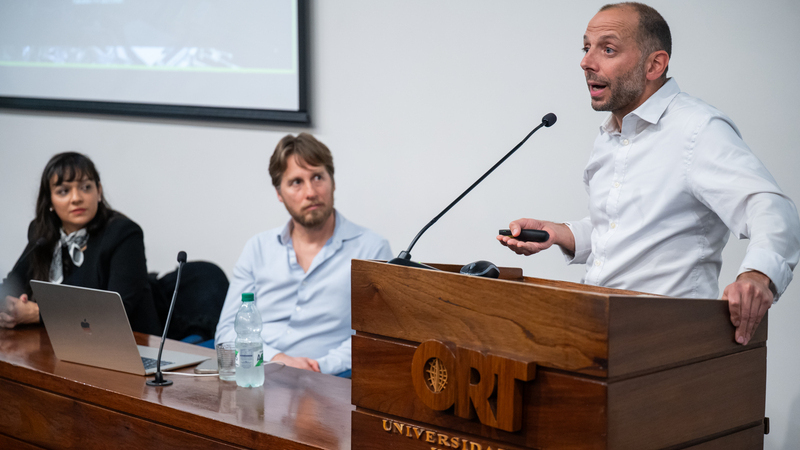
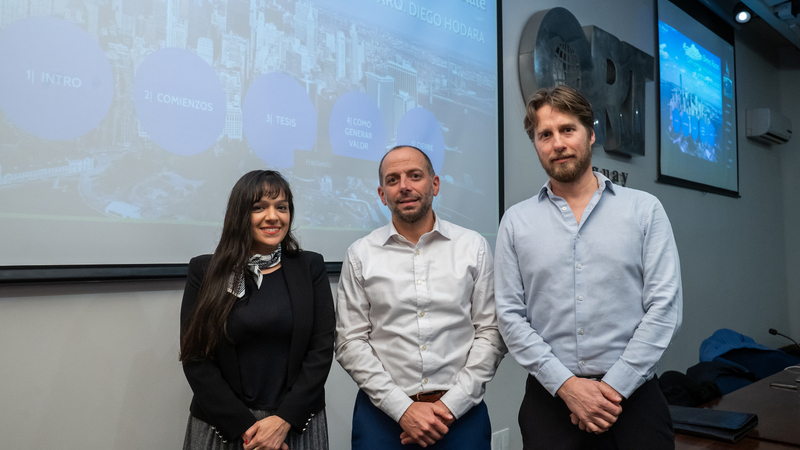
El 7 de octubre, la Facultad de Arquitectura de ORT llevó a cabo la conferencia Desarrollar en mercados de alta competencia. La actividad fue organizada por el Arq. Klaus Mill, coordinador académico del Diploma de Especialización en Negocios Inmobiliarios; y la Dra. Michelle Fleitas, coordinadora académica de la carrera de Operador Inmobiliario de ORT.
Ante el público, Diego Hodara —fundador y CEO de Titanium Realty Group LLC— presentó proyectos de distintas escalas y reconstruyó las decisiones que lo llevaron de invertir en viviendas a desarrollar edificios de apartamentos para alquiler.
Arquitecto por la Universidad de la República (Uruguay), con estudios de postgrado en Administración y un Master of Science in Real Estate de New York University (Estados Unidos), también respondió preguntas sobre crédito, inversiones y posibilidades de desarrollo en Uruguay.
De las primeras viviendas al desarrollo inmobiliario en Nueva York
La trayectoria profesional de Hodara en Estados Unidos comenzó fuera de los estudios de arquitectura. Tras buscar empleo en oficinas de diseño y empresas constructoras, consiguió trabajar en una firma dedicada a comercializar muebles de cocina, donde aprovechó sus conocimientos de dibujo y construcción. Más adelante se incorporó a la gestión de obras de una empresa desarrolladora.
En paralelo inició sus propias inversiones. En 2006 compró una casa que esperaba revender, pero la crisis inmobiliaria alteró esos planes. Debió alquilarla y, según relató, la renta no alcanzaba para cubrir el préstamo y los gastos operativos. Mes a mes, tenía que aportar dinero para mantenerla. Finalmente, vendió el inmueble con pérdida.
El arquitecto recordó una escena de aquel período: después de su jornada laboral tomaba el tren para llegar a la propiedad y retirar personalmente la nieve. La falta de recursos para contratar ese servicio formaba parte de las dificultades de administrar sus primeras viviendas.
Durante la crisis de 2008 comenzó a ofrecer servicios de construcción a terceros y a asociarse con inversores para comprar otras propiedades. Ese proceso lo llevó a su primer edificio de cinco pisos y 30 apartamentos. Lo identificó como uno de los saltos más difíciles de su carrera: implicaba pasar de operaciones con casas individuales a una construcción que exigía otros socios, mayor capital y financiamiento bancario.
Ante una pregunta del público, comparó ese salto inicial con el crecimiento posterior: le había resultado más difícil pasar de las casas al edificio de 30 unidades que ampliar después sus desarrollos hasta llegar a 390 apartamentos. La diferencia estaba en los antecedentes necesarios para convencer a socios y bancos.
La formación en arquitectura y urbanismo acompañó ese recorrido, aunque su actividad profesional se orientó a la gestión inmobiliaria. La facultad ya había abordado su experiencia en el encuentro
- Quizá también pueda interesarte leer: “Un uruguayo desarrollando en Nueva York”
Journal Square: transporte público, planificación y oportunidades de suelo
Al explicar por qué invirtió en Jersey City, Hodara situó su atención en los mercados emergentes conectados con transporte público (transit-oriented emerging markets). Había vivido en esa ciudad y comenzó a recorrer sus calles durante los fines de semana, buscando terrenos y observando cómo podía evolucionar el entorno.
Su interés se concentró en Journal Square, un área con conexiones ferroviarias hacia Manhattan mediante el sistema PATH y una terminal regional de transporte. La cercanía con centros de empleo, junto con la presencia de estacionamientos y parcelas susceptibles de desarrollo, formó parte de su análisis.
Hodara estudió las ordenanzas de zonificación y las posibilidades de densificación previstas para el sector. Mencionó el plan Journal Square 2060 al explicar las expectativas de transformación urbana que tuvo en cuenta antes de adquirir terrenos. No se trataba, según su relato, de elegir una parcela aislada, sino de anticipar qué tipo de barrio podía consolidarse y qué demanda residencial podría acompañar ese proceso.
A esa visión vinculó el concepto live, work and play: la posibilidad de vivir, trabajar y acceder a comercios, servicios y actividades recreativas dentro de una misma zona. Como ejemplo cercano al público uruguayo, recordó los cambios que observó desde su infancia en el entorno donde posteriormente se desarrolló Montevideo Shopping.
La lectura de la ciudad también orientó la elección del producto inmobiliario. En lugar de depender de la venta anticipada de apartamentos, Hodara apostó por edificios construidos para alquiler, destinados a personas que buscaban viviendas nuevas, con servicios y buenas conexiones con Manhattan. La propiedad podía mantenerse dentro de una sociedad, percibir ingresos por rentas y, según las circunstancias, refinanciarse o venderse una vez alquilada.
En su presentación señaló que Titanium Realty Group LLC completó alrededor de 1.000 unidades entre 2020 y 2025, distribuidas en siete u ocho proyectos. El crecimiento de esa cartera estuvo asociado, de acuerdo con su exposición, a una estrategia de adquisición y desarrollo sostenida en Journal Square.
- Quizá también pueda resultarte interesante leer: “Negocios inmobiliarios: qué son y cómo empezar a dar los primeros pasos”
Cluster approach: conocer cada vez mejor un mismo mercado
A la elección de Jersey City se sumó una decisión que Hodara denominó cluster approach: concentrar proyectos en un territorio específico en lugar de dispersar las primeras inversiones entre distintas zonas.
Cuando empezó a desarrollar por su cuenta, explicó, no disponía del capital ni del historial empresarial necesarios para competir en Manhattan. Concentrarse en Journal Square le permitió seguir de cerca el mercado del suelo, conocer los procedimientos municipales y establecer relaciones con propietarios, profesionales y actores vinculados con las aprobaciones de proyectos.
“Yo siempre busqué ser fuerte”, afirmó Hodara al distinguir la posición de una empresa dentro de un mercado de su tamaño absoluto. Esa fortaleza, según explicó, se construía con proyectos sucesivos, conocimiento de las parcelas y vínculos locales que podían resultar relevantes para nuevas operaciones.
El expositor comparó esa elección con la regla de distribuir inversiones entre distintas áreas. Reconoció que concentrar esfuerzos en un solo sector también implicaba depender de su evolución: la demanda, los tiempos de transformación del barrio y el valor de los terrenos podían no comportarse como esperaba.
Su recorrido por Journal Square mostró de qué manera esa especialización territorial acompañó proyectos de mayor escala. En las imágenes de la presentación aparecieron edificios de cinco, seis, siete y más pisos, hasta llegar a un desarrollo concluido de 28 pisos y 390 apartamentos, con locales comerciales.
Hodara lo distinguió de otro emprendimiento de 414 apartamentos, para el cual, según explicó, había obtenido aprobaciones y avanzado en el proyecto ejecutivo. Estimó esa inversión en US$ 175 millones. El segundo caso correspondía a un proyecto en preparación, no a un edificio ya construido.
- Quizá también te pueda interesar la lectura: “Los mejores consejos para vender propiedades rápidamente”
Del proyecto a la construcción: capital, socios y bancos
El paso de las viviendas al primer edificio reapareció en las preguntas del público. Hodara detalló cómo reunió aportes de distintos inversores y se asoció con personas que, además de capital, tenían experiencia en finanzas. A partir de esos acuerdos debió negociar participaciones, responsabilidades y la manera de distribuir los resultados.
Después llegó la negociación bancaria. Para el edificio de 30 apartamentos obtuvo, según relató, un préstamo de aproximadamente US$ 6,5 millones, luego de numerosas gestiones. Convencer a los inversores era una tarea; demostrar ante un banco que podía completar la obra, otra. Los proyectos terminados se transformaron más adelante en antecedentes —track record— que facilitaron el acceso a nuevos créditos.
Para describir el trabajo de coordinar arquitectos, ingenieros, abogados, contratistas, consultores, inversores y bancos, Hodara recurrió a una comparación:
“El desarrollador inmobiliario en Estados Unidos es un director de orquesta”.
Cada especialista interviene en una etapa de la compra del terreno, el proyecto, las aprobaciones, la construcción o la gestión del edificio.
- Quizá también pueda interesarte leer: “La importancia del desarrollo sostenible en los negocios inmobiliarios”
Cómo se organizan los aportes y los resultados
Hodara describió una modalidad de agrupación de capitales de varios inversores (syndication), con sociedades diferenciadas por proyecto. También distinguió los fondos que ingresan —principalmente aportes de socios y préstamos— de los pagos que deben realizarse durante el desarrollo, como la adquisición del suelo, los estudios, los honorarios profesionales y la construcción.
En cuanto a la remuneración de su empresa, mencionó honorarios por adquirir terrenos, desarrollar proyectos y supervisar inversiones; diferenció esas tareas de la administración cotidiana de los edificios.
Otro mecanismo que presentó fue el promote: una participación adicional del desarrollador cuando se cumplen determinadas condiciones de retorno para los socios. Para hacerlo comprensible utilizó un ejemplo hipotético de distribución escalonada —waterfall— en el que el inversor recupera su capital y un rendimiento preferente antes de que se apliquen otros porcentajes de reparto.
El cálculo de la tasa interna de retorno (TIR) permitió abordar cómo influyen los años de desarrollo, los ingresos por alquiler y el precio de una eventual venta. Una pregunta del público sobre el valor residual de los inmuebles abrió, además, la discusión sobre los supuestos de renta y comercialización que se presentan a los inversores antes de comprometer capital.
Este tema se vincula especialmente con los contenidos del plan de estudios del Diploma de Especialización en Negocios Inmobiliarios, que integra análisis financiero, financiamiento, aspectos jurídicos y desarrollo de proyectos.
- Quizá también te interese la lectura: “Cómo Pilay innovó en inversión inmobiliaria y ganó el Premio NOVA de la ANII”
Desarrollar edificios para alquiler: decisiones más allá de la obra
Una de las diferencias que Hodara destacó entre su actividad en Estados Unidos y las operaciones habituales que observa en Uruguay fue el destino de los apartamentos. Su estrategia en Jersey City se orientó a construir inmuebles que permanecen bajo una misma propiedad y se alquilan como unidades residenciales.
Para conservar un edificio de renta, los socios deben evaluar los ingresos por alquiler, los gastos de mantenimiento y la deuda, además del costo de construcción.
Hodara explicó que una desarrolladora puede generar valor en distintos momentos: al conseguir las aprobaciones de un terreno, al avanzar la documentación ejecutiva, al concluir una obra o al estabilizar la ocupación mediante alquileres. Según los acuerdos con los inversores, puede vender el emprendimiento en alguna de esas etapas o conservarlo como activo.
En el caso de los edificios para renta, distinguió además la administración de la propiedad (property management) de la gestión del activo y los intereses de los inversores (asset management). La primera se ocupa de la operación diaria, mientras que la segunda supervisa el desempeño económico y las decisiones de inversión.
Al referirse a esa responsabilidad, sostuvo que el negocio debe generar resultados para los socios, pero también ofrecer “valor para la comunidad y valor para el inquilino”. Para Hodara, la permanencia de quienes habitan los edificios y la calidad del servicio ofrecido inciden en el funcionamiento del emprendimiento a largo plazo.
- Quizá también te pueda interesar leer: “Impacto de la nueva ley para operadores inmobiliarios en Uruguay”
¿Qué aprendizajes pueden trasladarse al mercado inmobiliario uruguayo?
La comparación con Uruguay surgió de manera explícita durante las preguntas del público. Se consultó a Hodara qué herramientas del mercado estadounidense podrían aplicarse localmente y cuáles encontraban mayores dificultades.
El expositor situó una de las diferencias principales en el financiamiento de los edificios destinados íntegramente al alquiler. Explicó que, en determinadas operaciones estadounidenses, una combinación ilustrativa de un 35 % de capital de inversores y un 65 % de crédito bancario permite desarrollar un inmueble sin inmovilizar todos los recursos propios. A su entender, cuando resulta necesario aportar prácticamente todo el capital, el costo de oportunidad puede limitar la cantidad de proyectos que una empresa logra impulsar.
También precisó que el crédito debe evaluarse según su tasa y el rendimiento esperado del edificio. El aumento de las tasas de interés en Estados Unidos, relató, había modificado las condiciones que favorecieron parte de sus desarrollos. Por eso su empresa comenzó a explorar otras oportunidades, entre ellas la adquisición de inmuebles con dificultades financieras y actividades vinculadas con la provisión de capital.
En el plano urbano, Hodara planteó otra pregunta: ¿dónde podría surgir el próximo mercado emergente en Uruguay? Volvió entonces a los criterios empleados en Journal Square: transporte, planificación, disponibilidad de terrenos, demanda y combinación de actividades urbanas.
- Quizá también te pueda interesar leer: “Tendencias del mercado inmobiliario en Montevideo: lo que buscan hoy compradores y arrendatarios”
Durante ese intercambio mencionó Ciudad Vieja y Ciudad de la Costa. Sobre esta última expresó una evaluación crítica de la infraestructura que acompañó ciertas iniciativas de promoción inmobiliaria. También se refirió a la capacidad de posicionar barrios mediante una identidad comercial reconocible, sin desvincular esa estrategia de sus condiciones urbanas.
La comparación dejó una diferencia concreta entre ambos mercados: identificar suelo con potencial es una decisión del desarrollador; financiar una obra y sostener un edificio de alquiler requiere, además, condiciones de crédito y demanda que varían según el lugar.
Hodara recordó que su trabajo también había cambiado: de retirar la nieve de sus primeras propiedades pasó a dirigir equipos, negociar con inversores y coordinar especialistas. Su título de arquitecto, señaló, fue el punto de partida de esa trayectoria.
La Dra. Michelle Fleitas y el Arq. Klaus Mill, docentes responsables de la actividad, agradecieron la participación del expositor y del público. La elección de Journal Square, los edificios construidos y el intercambio sobre Uruguay mostraron por qué la lectura de la ciudad y la estructuración financiera forman parte de un mismo proceso de desarrollo inmobiliario.
Reviví la conferencia de Hodara:
https://www.youtube.com/watch?v=bDWX4dD5EyY
Conocé el Diploma de Especialización en Negocios Inmobiliarios